Раздел: ... в т.ч. в оценке недвижимого имущества (2006—2026 гг.)
Рэнкинг оценочных организаций в области оценки недвижимого имущества (2026 год) — Аналитика
Заниженная оценка: результаты рэнкингов оценочных компаний и групп
Очередной, 22-й выпуск рэнкингов крупнейших российских оценочных компаний, составленный RAEX, показал резкое снижение темпов роста совокупной выручки его участников. Надежды на восстановление оборотов оценщики связывают с общим состоянием российской экономики.
Вартан Ханферян
Содержание выпуска 2026 года
Крупнейшие оценочные организации
- ... в т.ч. в оценке недвижимого имущества
- ... в т.ч. в оценке бизнеса и ценных бумаг
- ... в т.ч. в оценке оборудования и транспортных средств
- ... в т.ч. в переоценке основных средств/оценке в целях МСФО
- ... в т.ч. в оценке нематериальных активов и интеллектуальной собственности
- ... в т.ч. в оценке инвестиционных проектов
Рейтинг делового потенциала оценочных компаний
- ... в т.ч. в оценке недвижимого имущества
- ... в т.ч. в оценке бизнеса и ценных бумаг
- ... в т.ч. в оценке оборудования и транспортных средств
- ... в т.ч. в переоценке основных средств/оценке в целях МСФО
- ... в т.ч. в оценке нематериальных активов и интеллектуальной собственности
- ... в т.ч. в оценке инвестиционных проектов
Лидеры по округам
- Лидеры Центрального округа
- Лидеры Северо-Западного округа
- Лидеры Приволжского округа
- Лидеры Южного и Северо-Кавказского округов
- Лидеры Сибирского, Уральского и Дальневосточного округов
Таблицы рэнкингов для скачивания
Шаг вперёд и два назад
Суммарная выручка компаний, принявших участие в нынешнем списке крупнейших оценочных организаций, составила по итогам 2025 года 14,660 млрд рублей, увеличившись за год, по сопоставимым данным, всего на 2,7%. Если учитывать инфляцию 2025 года (5,59%, Росстат), то рост номинальных доходов участников рэнкинга перешёл от стагнации к спаду. Напомним, совокупные доходы участников рэнкинга по итогам 2024 года выросли на 9,9% (при инфляции 9,5%), а в 2023-м – на 16% (при инфляции 7,4%).
Из 105 участников нынешнего рэнкинга 40 компаний (на их долю приходится 27,7% общего дохода по рэнкингу) завершили год снижением своих доходов: темп роста в этой выборке составил минус 19,6%, а в деньгах наблюдается уменьшение с 5 056 до 4 065 млрд рублей. При этом снижение выручки в пределах 10% было всего у десяти компаний, у остальных — больше.
«Начало 2025 года было отмечено рекордной ключевой ставкой — 21%, с июня регулятор перешел к смягчению, и к концу года ставка снизилась до 16%. Стоимость денег определяет всё: активность сделок, реализацию инвестиционных программ, доступность кредитов, а значит — и структуру спроса на оценку. Дорогие деньги практически остановили сделки с заёмным финансированием: по данным аналитиков, российский рынок M&A по итогам 2025 года сжался примерно на треть по объёму и оказался на минимуме за два десятилетия наблюдений», — комментирует Игорь Чуркин, управляющий партнёр ФБК.
«Поддержание ЦБ ключевой ставки на высоком уровне и соответствующий уровень ставок по кредитам, отмена льготной ипотеки, высокий процент инфляции, а также подчас превышающий его рост стоимости большинства товаров — всё это оказало негативное влияние на предпринимательскую активность, объёмы инвестиций и кредитования, а значит, и на соответствующие направления оценки», — подтверждает выводы коллеги Кирилл Кулаков, соучредитель ООО «Центр независимой экспертизы собственности» (ЦНЭС).
Снижение стоимости оценочных работ косвенно подтверждается данными участников рэнкинга о количестве подписанных ими отчётов об оценке. По данным 92 компаний – участниц рэнкинга, объём работ составил в 2025 году 237 тыс. 730 единиц оценки, увеличившись за год, по сопоставимым данным, на 15,6%. Замедленные темпы роста общей выручки оценщиков и одновременно ощутимый рост объёма работ говорят о пересмотре ценников в меньшую сторону.
Впрочем, участники рынка не унывают. На возвращение к росту надеются участники опроса, проведённого RAEX. По данным опрошенных 78 компаний, их суммарная выручка за первый квартал 2026 года увеличилась по сравнению с аналогичным периодом 2025 года на 14%. Среди драйверов роста — оживление кредитования, рост инвестиционной активности и активизации на рынке слияний и поглощений.
«Главным драйвером развития отрасли, на мой взгляд, станет не просто экономический рост, а фундаментальная потребность в надежной информации. Наши клиенты — крупные корпорации, банки, девелоперы — нуждаются в более тщательном экспертном подходе, требуют постоянное сопровождение на всём этапе сделок. Рынок постепенно учится платить не просто за документ, который может лечь в стол, а за уверенность в завтрашнем дне. Отчёт — лишь верхушка айсберга, за которой стоит глубокое понимание отрасли, клиента и рисков», — считает Фёдор Спиридонов, управляющий партнёр Группы SRG.
Сдержали обороты
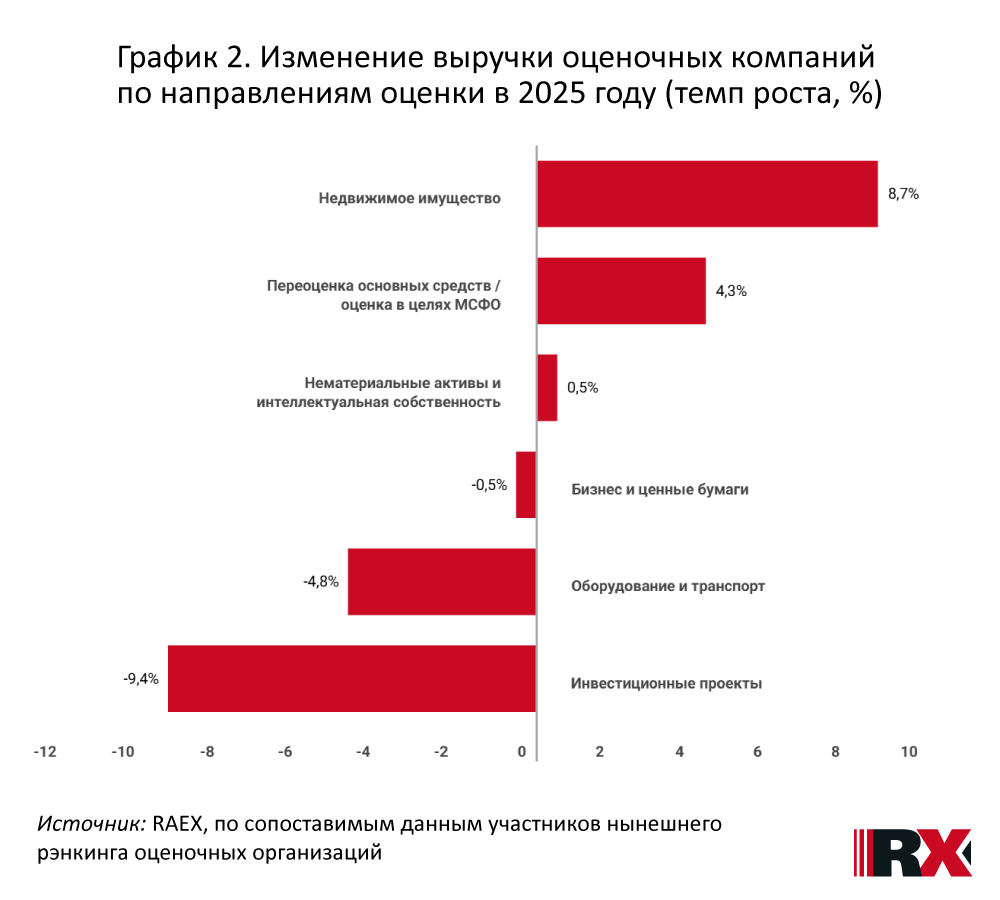
Расширение объёма общих доходов участников рэнкинга в 2025 году сдерживали такие три направления оценки, как оценка бизнеса и ценных бумаг, оценка оборудования и транспорта, оценка инвестиционных проектов. По сравнению с другими видами оценки годовая выручка здесь ушла в минус.
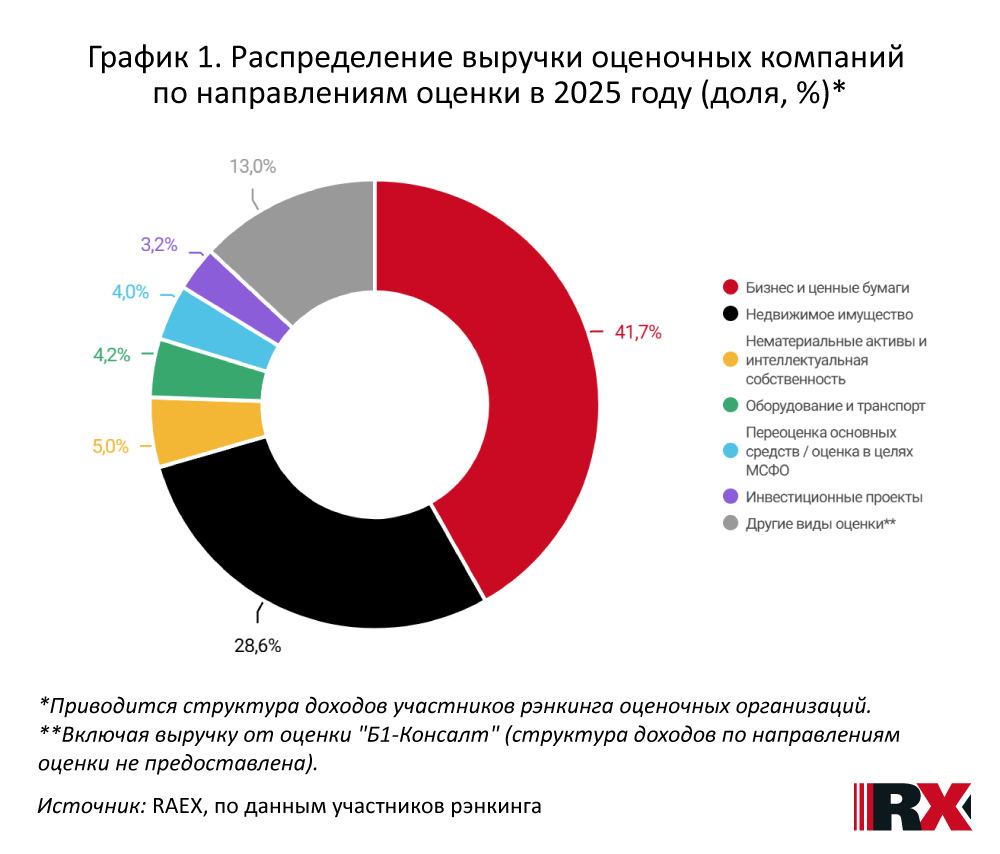
По данным участников рэнкинга, наибольший объём выручки от оценочных услуг по-прежнему сосредоточен в сфере оценки бизнеса и ценных бумаг. Совокупные доходы от услуг в этом направлении в 2025 году составили 6,119 млрд рублей, номинально уменьшившись за год, по сопоставимым данным, на 0,5%. Почти все участники рэнкинга (99 из 105) имели в 2025 году выручку в этом направлении; число отчётов по этому направлению оценки составило за год минимум 14 796 штуки.
Клиентские запросы в этом секторе вызваны разными факторами. «В 2025 году и сейчас спрос на оценку бизнеса и ценных бумаг определялся прежде всего усложнением корпоративных решений. Высокая стоимость заёмного капитала, продолжающаяся реструктуризация собственности, изменение цепочек финансирования и работа с проблемными активами повысили потребность в оценке при сделках с долями и акциями, при продаже активов и привлечении капитала», — поясняет Андрей Царук, управляющий партнёр и сооснователь «Альтхауса».
Отдельно участники рэнкинга обращают внимание на такие факторы, как операции с инструментами финансирования. «Во-первых, стремление компаний выйти на рынок заимствований, которое увеличило в 2025 году число новых эмитентов облигаций до 212 (171 в 2024-м). Во-вторых, в 2025 году увеличилось количество зарегистрированных закрытых паевых инвестиционных фондов (ЗПИФ), в том числе фондов, активами которых помимо недвижимости всё чаще становятся доли в ООО и акции компаний. В-третьих, продолжающийся спрос на оценку заблокированных ценных бумаг иностранных эмитентов в связи с введёнными санкциями и ограничениями на обращение таких ценных бумаг», — перечисляет Даниил Слуцкий, генеральный директор ООО «ОБИКС».
Среди основных клиентских целей, формирующих спрос на определение рыночной стоимости бизнеса и ценных бумаг, — покупка и продажа активов, сделки слияний и поглощений, а также организация и реструктуризация бизнеса. «Основными драйверами были сделки слияний и поглощений, а также реструктуризация бизнеса с целью повышения управляемости и оптимизации издержек на управление. В рамках таких сделок и реструктуризаций в основном нужны финансовое моделирование, формирование сценариев под различные отлагательные условия платежей и структурирование сделок, а также классическая оценка», — говорит Мария Лафер, партнёр Б1, руководитель отдела по оказанию услуг по оценке, моделированию и экономическому анализу.
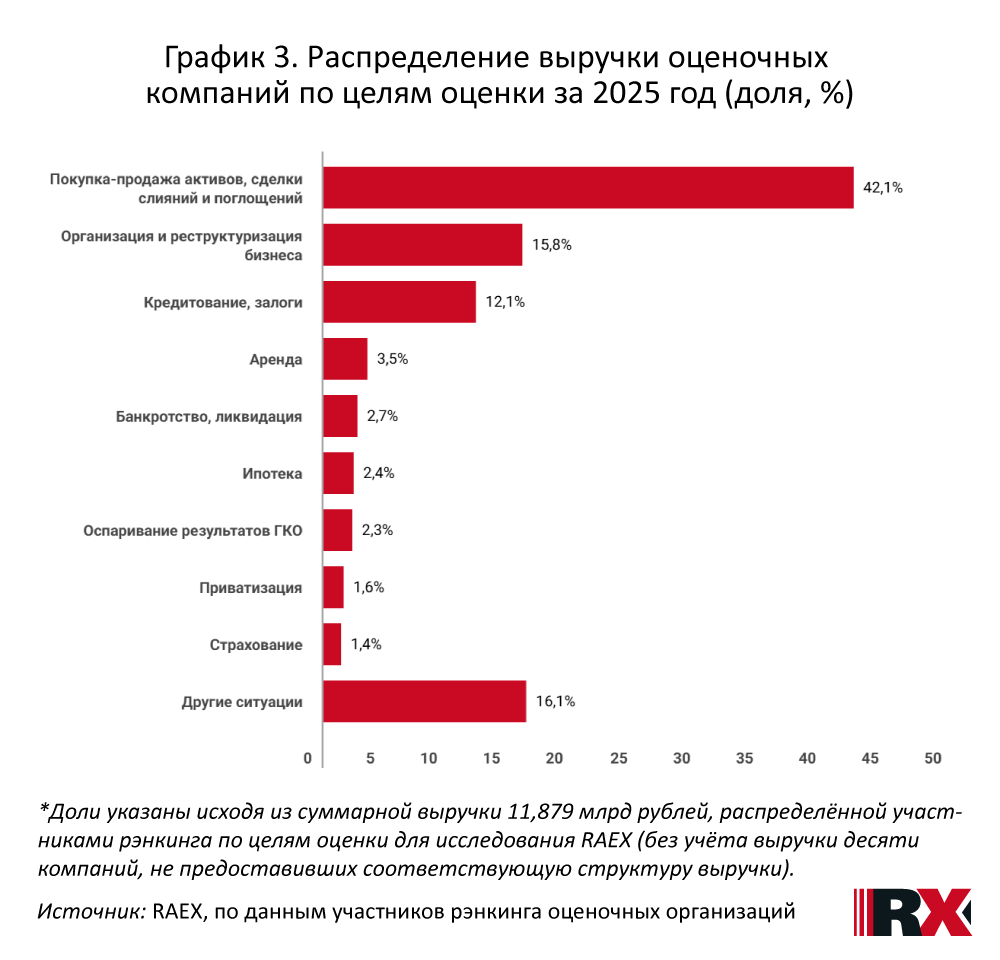
«Спрос на оценку поддерживается и вниманием налоговых органов к сделкам и реорганизациям. Всё чаще наши клиенты при совершении сделки прибегают к услугам по оценке, даже если она формально не требуется. Все дело в том, что компании стремятся подготовить так называемый “защитный файл” для налоговой, в котором будет обоснован рыночный и справедливый характер сделки. Мы ожидаем, что в 2026-2027 годах спрос на такого рода услуги сохранится», — считает Игорь Чуркин.
«Растёт число оценок для судов на ретроспективные даты — на три–семь лет назад: по корпоративным и банкротным спорам, оспариванию сделок, определению ущерба и стоимости активов на момент спорных решений. Ещё один растущий источник спроса — оценки для нотариусов в связи с изменениями законодательства об ООО при выходе участников и необходимостью корректно определять стоимость доли», — делится опытом Денис Подшиваленко, управляющий партнёр ГК «ГРИНЭКСПЕРТИЗА.РФ».
Умеренным снижением в 2025 году отличился и сегмент оценки оборудования и транспортных средств: суммарный доход участников рэнкинга составил здесь 619,3 млн рублей (за год, по сопоставимым данным, минус 4,8%). Количество отчётов, по информации компаний-участниц, в общей сложности составило как минимум 22 тыс. 972 штуки. Оценка данных типов активов востребована не только в сделках купли/продажи или для целей бухгалтерской отчётности.
«В 2024-2025 годах спрос на оценку обеспечивался за счёт возвратного лизинга, а также оборудования и транспорта, ранее находящихся в лизинге или передаваемых в лизинговые компании. Это касается как легкового, так и грузового автотранспорта, спецтехники, а также вагонов, полувагонов. В 2026-2027 годах эти тенденции сохранятся», — уточняет Тамара Касьянова, генеральный директор компании «Аудиторская группа 2К». Другой двигатель спроса — это уходящие с российского рынка иностранные компании, имущество которых подлежит оценке при продаже и передаче прав.
Ещё одно направление оценочных услуг, где по итогам 2025 года были зафиксировано снижение выручки и которое напрямую зависит от состояния инвестиций в экономике, — это оценка инвестиционных проектов: общий доход участников рэнкинга составил здесь 470,2 млн рублей, снизившись, по сопоставимым данным, на 9,4%. Повышенные риски инвестирования, а также его удорожание пока что не способствуют росту этого сегмента оценки.
Безыскусный интеллект
Что касается направлений оценки, которые вытягивали в прошлом году анализируемый сектор услуг b2b, то к ним относятся оценка недвижимого имущества, переоценка активов / оценка в целях МСФО, а также оценка нематериальных активов и интеллектуальной собственности.
Суммарные доходы участников рэнкинга от оценки недвижимого имущества росли в 2025 году самыми быстрыми темпами — по сопоставимым данным, темпы роста выручки здесь составили 8,7%, а её фактический объем достиг 4,197 млрд рублей (28,6% от общей выручки по рэнкингу). Согласно предоставленной информации компаниями-участниками число отчётов по этому направлению оценки составило за год не менее 175 тыс. 754 штук. Наиболее здесь востребовано в последние годы, по словам участников рэнкинга, определение реального размера компенсации при изъятии объектов недвижимости для государственных нужд, в том числе при реализации проектов комплексного освоения территорий (КРТ). «В Российской Федерации сейчас в проработке находится 1 685 площадок КРТ, из которых 1 076 — в активной стадии реализации, а это десятки тысяч объектов недвижимости, подлежащих изъятию, относительно которых необходимо установить не только их рыночную стоимость, но и величину убытков и упущенной выгоды. Также повышается актуальность определения соразмерной платы за сервитуты земельных участков в зоне трассировки линейно-протяжённых объектов (газопроводов, нефтепроводов и т. п.) в различных субъектах РФ», — рассказывает Кирилл Кулаков.
Выросли, пусть и не так значительно, как в секторе оценки недвижимости, доходы и от оценки нематериальных активов и интеллектуальной собственности: суммарная выручка участников рэнкинга за 2025 год от проектов в этой области составила 779,4 млн рублей, увеличившись, по сопоставимым данным, на 0,5%. Согласно статистике рэнкинга, его участники составили минимум 1 620 отчетов об оценке в этой области.
По словам участников рэнкинга, нематериальные активы и интеллектуальная собственность всё чаще воспринимаются не только как юридический объект, но и как экономический актив, а их оценка — это уже не столько вспомогательная задача, сколько часть корпоративной финансовой стратегии.
«Основные драйверы спроса — рост сделок с товарными знаками, патентами, ПО и технологиями, лицензирование, инвентаризация НМА и реструктуризация групп с перераспределением прав. Наиболее востребованы оценка стоимости ИС для сделок и определение ставок роялти. Технологии упрощают поиск данных, но сопоставимость соглашений, условия передачи прав и экономическая роль объекта требуют профессионального анализа», — поясняет Елена Шувалова, старший партнёр, руководитель департамента оценки «Альтхауса».
«Мы наблюдаем постоянный и стабильный рост на оценку нематериальных активов, в частности товарных знаков, для определения реальной рыночной ставки роялти при заключении лицензионных договоров, с целью снижения рисков претензий со стороны налоговых органов», — Даниил Слуцкий.
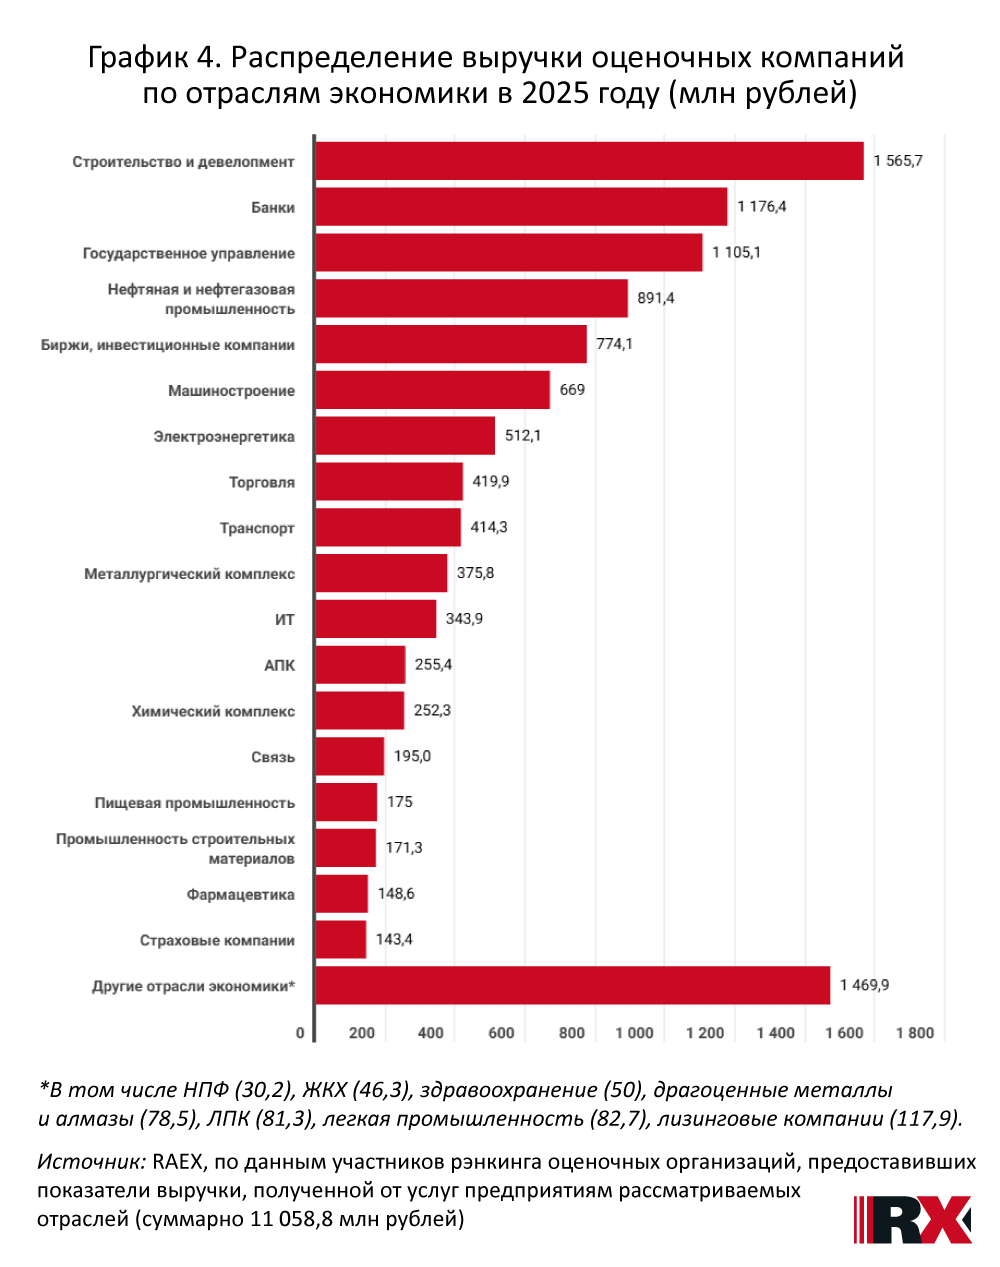
Спрос на оценку «невидимых активов» также традиционно обусловлен целями финансового учёта и налогообложения.
На услугах оценки в целях МСФО и переоценки основных средств в 2025 году участники рэнкинга заработали 588,8 млн рублей — по сопоставимым данным, это на 4,3% больше, чем годом ранее. Среди факторов спроса на услуги, в том числе на будущее, здесь по-прежнему управленческие цели и цели составления МСФО-отчётности, возобновление активности на рынках капитала.
«За последний год мы приняли участие в нескольких сделках по привлечению капитала с использованием биржевых механизмов, в рамках этих работ мы выполняли комплексную экспертизу. Мы также видим запрос от компаний, которые только рассматривают возможность размещения на бирже, на предварительный анализ стоимости и услуги по финансовой и налоговой проверке. Компании принимают эти меры для того, чтобы к моменту, когда конъюнктура рынка станет более благоприятной, быть в числе первых в очереди размещений», — отмечает Игорь Чуркин.